11.10.2026 13:27

Новости, обновления, обзоры
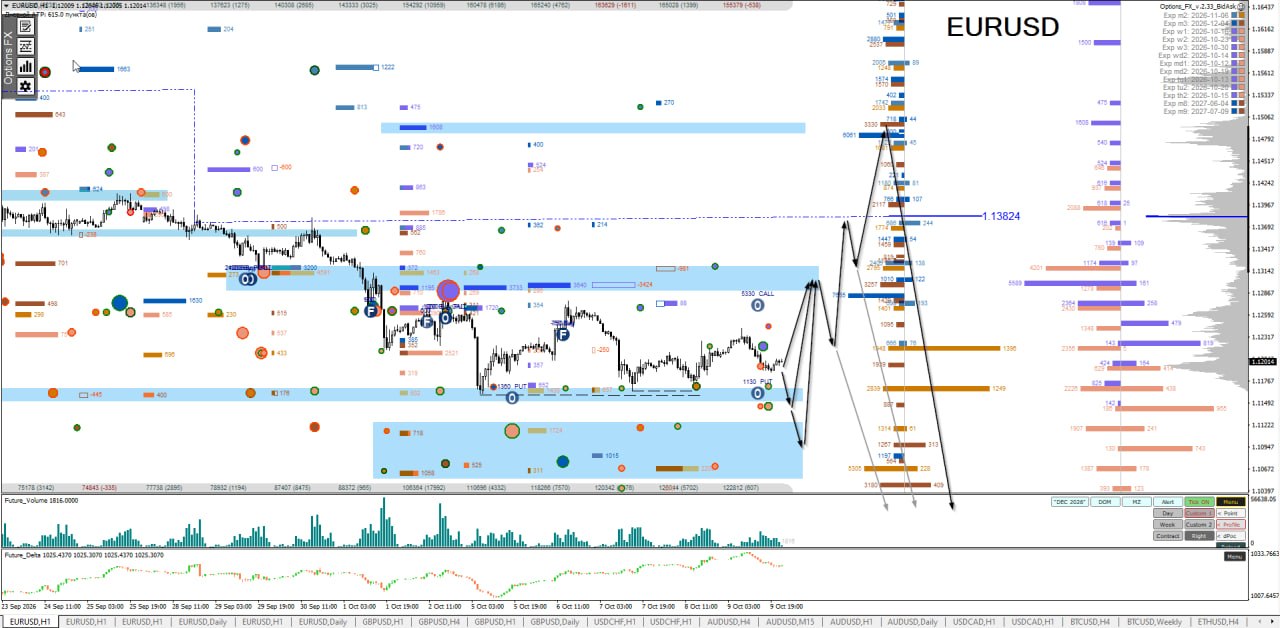
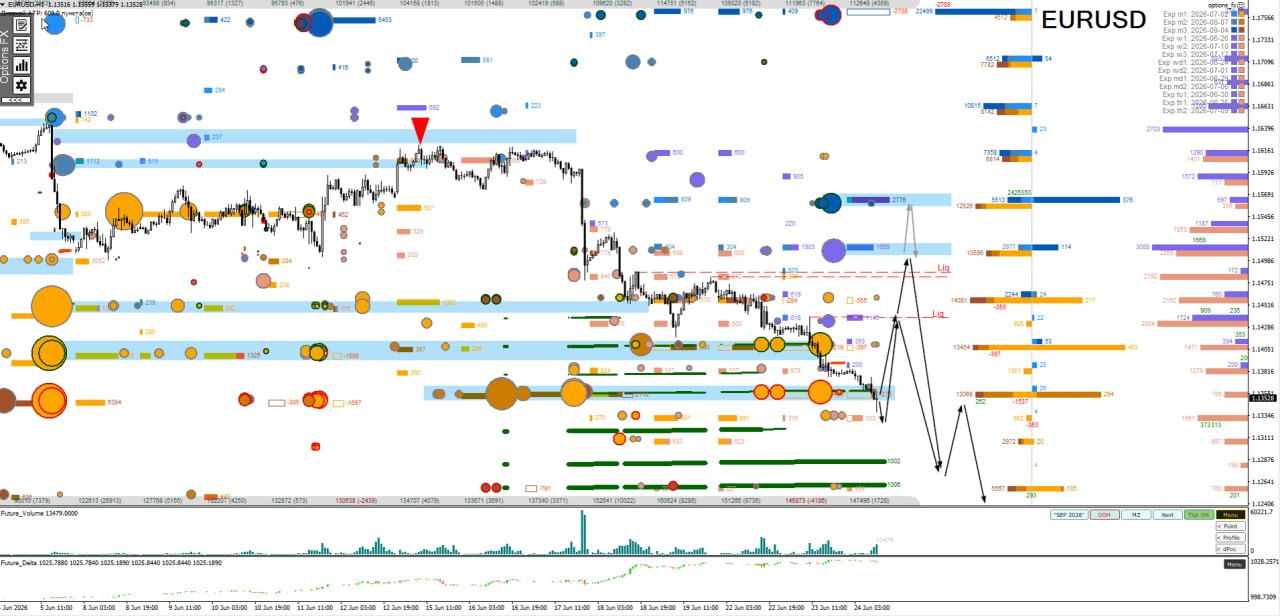
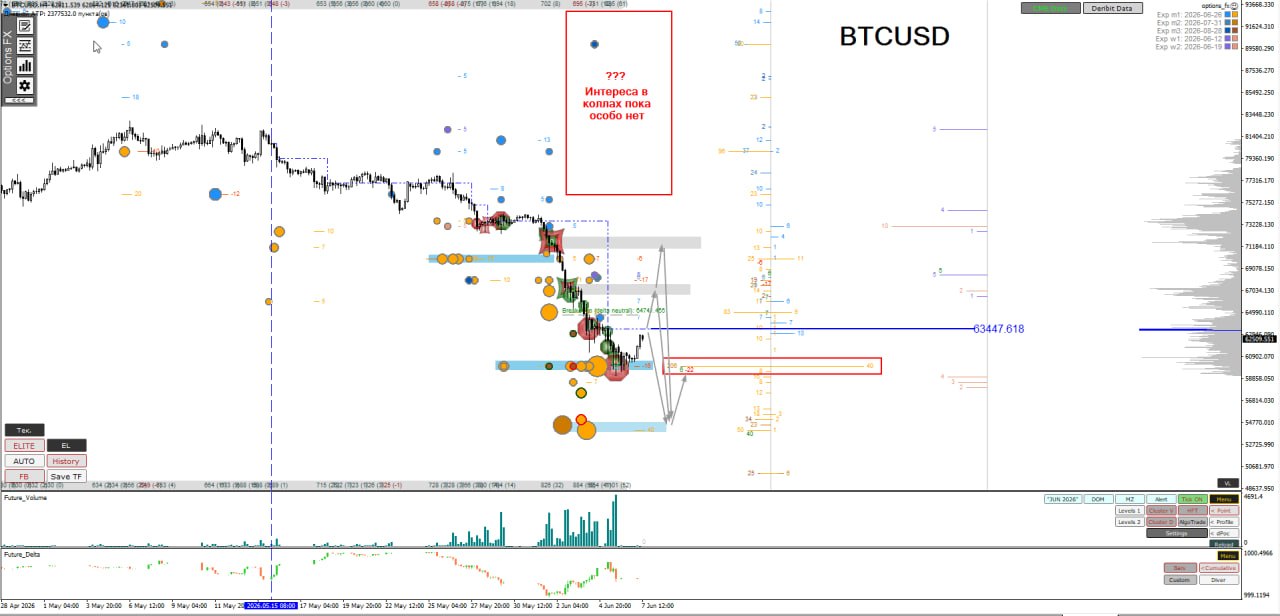
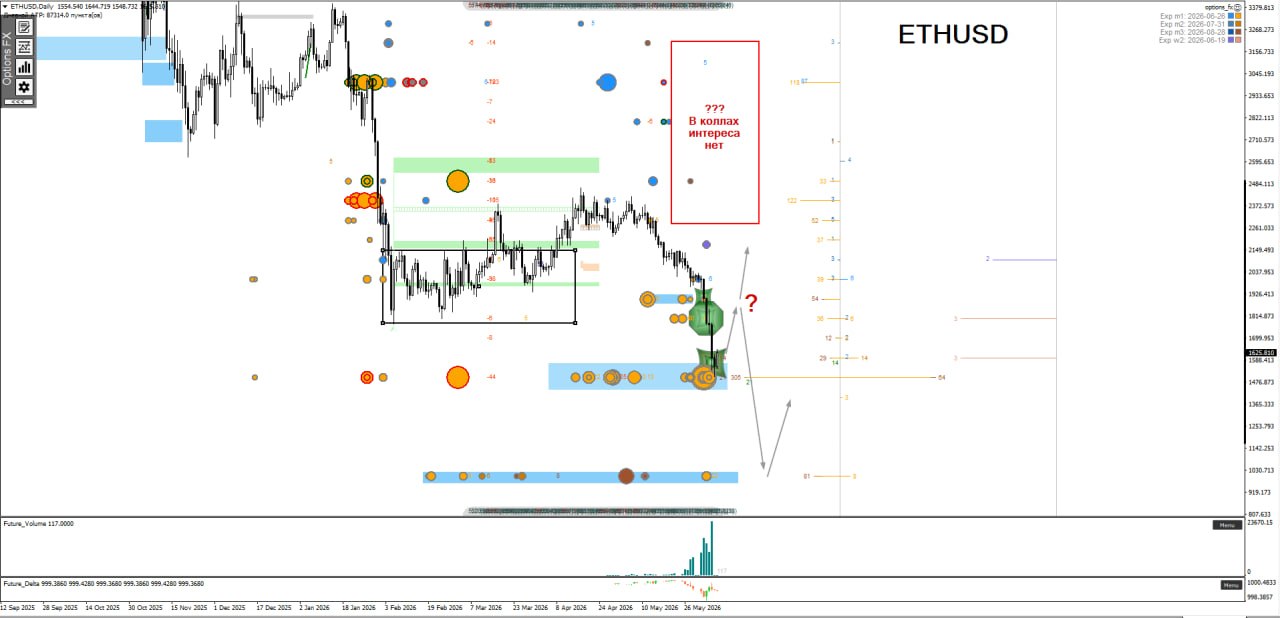
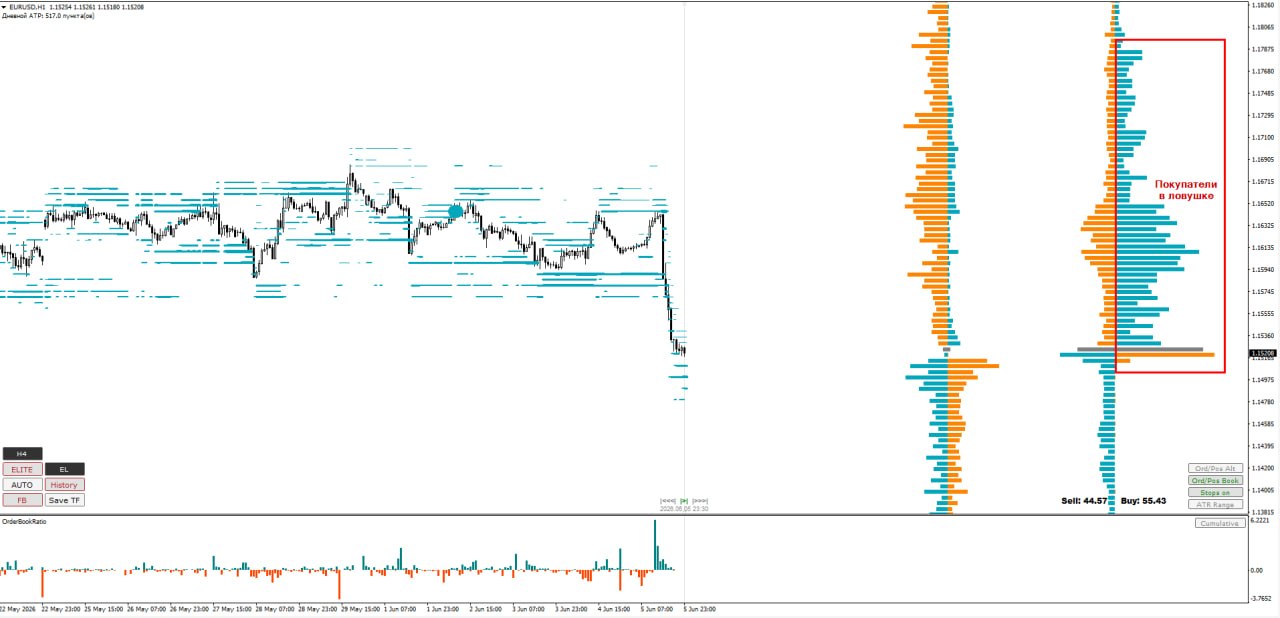
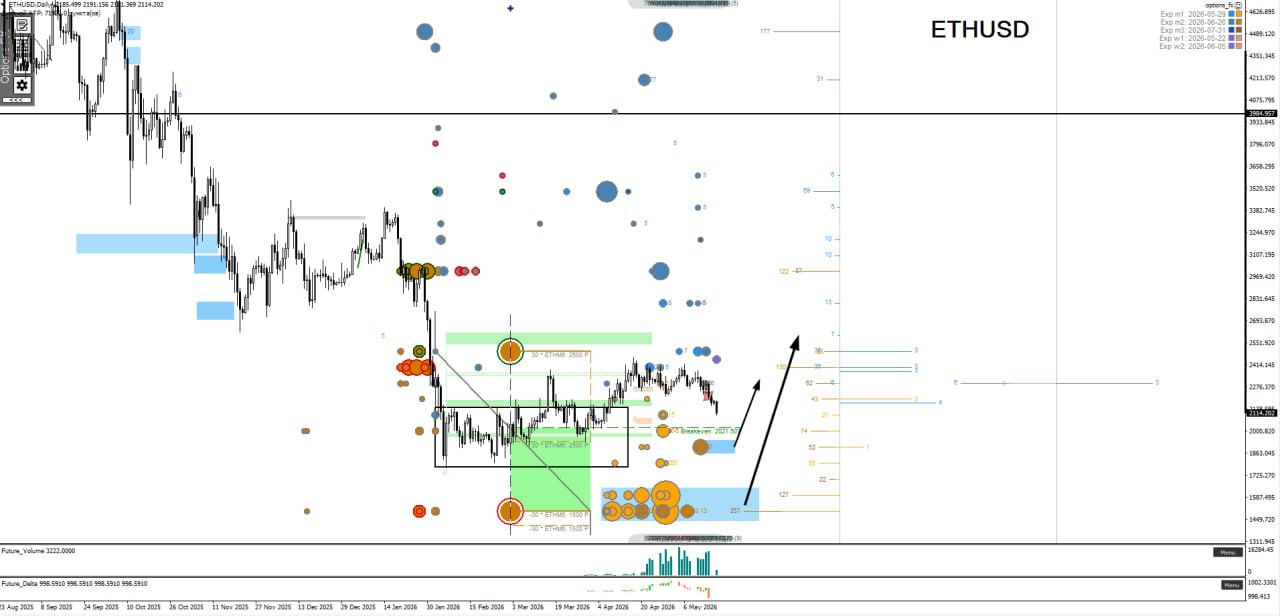
ℹ️ Открытый интерес на этих страйках был сформирован преимущественно средними и мелкими объёмами (ритейл), то есть не самыми крупными участниками. Благодаря новому функционалу в индикаторе мы видели, что по мере ухода цены всё ниже и ниже каждый день на этих страйках проходили сделки по Ask (покупки), которые становились оттоками. То есть ритейл, который ранее продал опционы в расчёте на то, что цена не упадёт так низко, откупал опционы обратно с убытком. Были, вероятно, на этих страйках и купленные опционы ритейлом, которые они использовали как хедж для покупок от этих зон. В итоге хедж сработал, но сделки не принесли прибыли — теперь они вынуждены либо закрыть фьюч-позиции, либо купить новый хедж. Если у крупных игроков на этих страйках всё же были опционы, купленные опционы принесли прибыль, а проданные опционы превратились в покупки на фьючерсе с дисконтом. То есть вся эта ситуация на руку маркетмейкерам и крупным игрокам💪
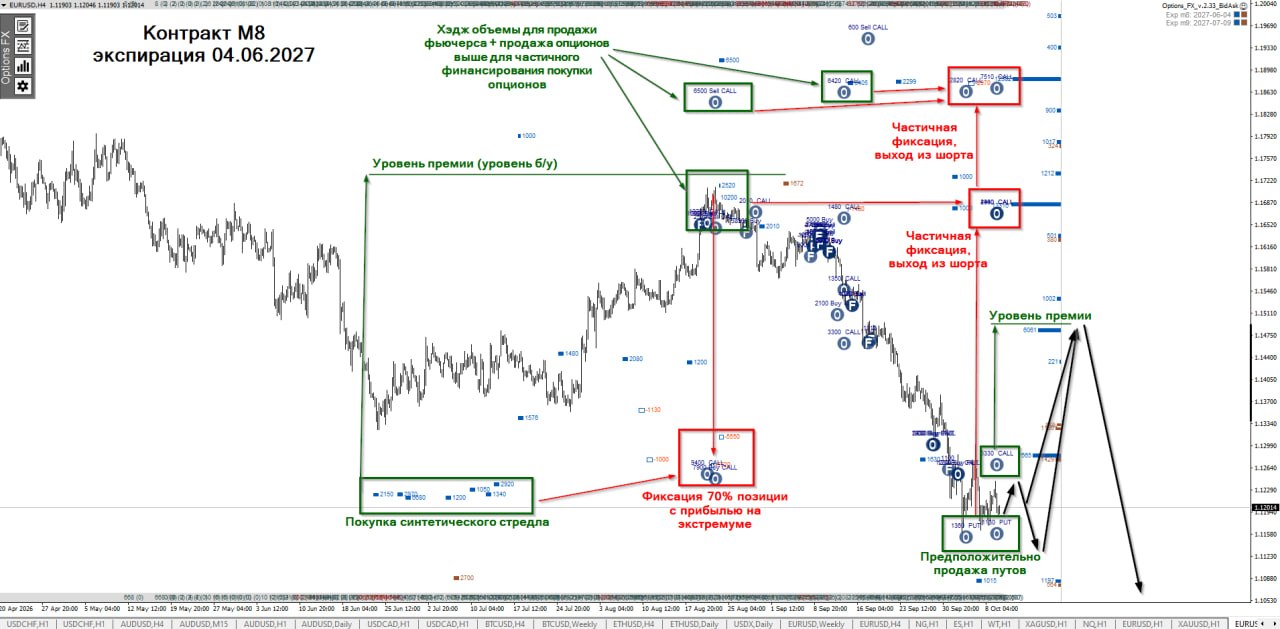
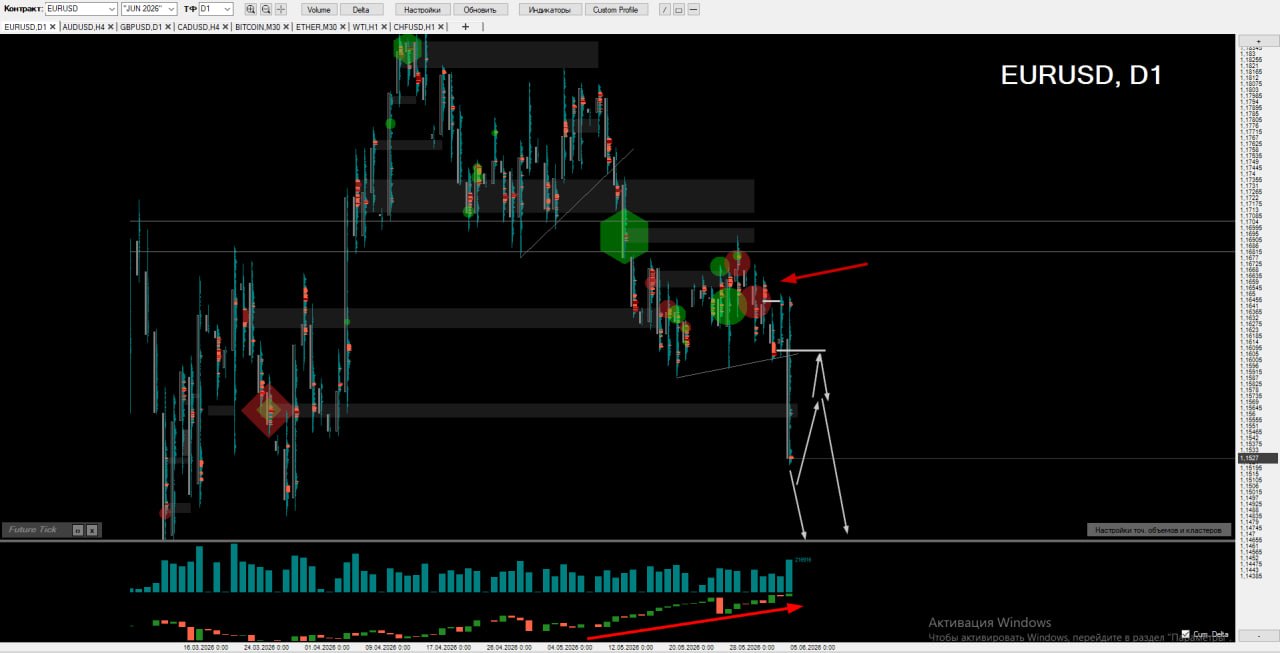
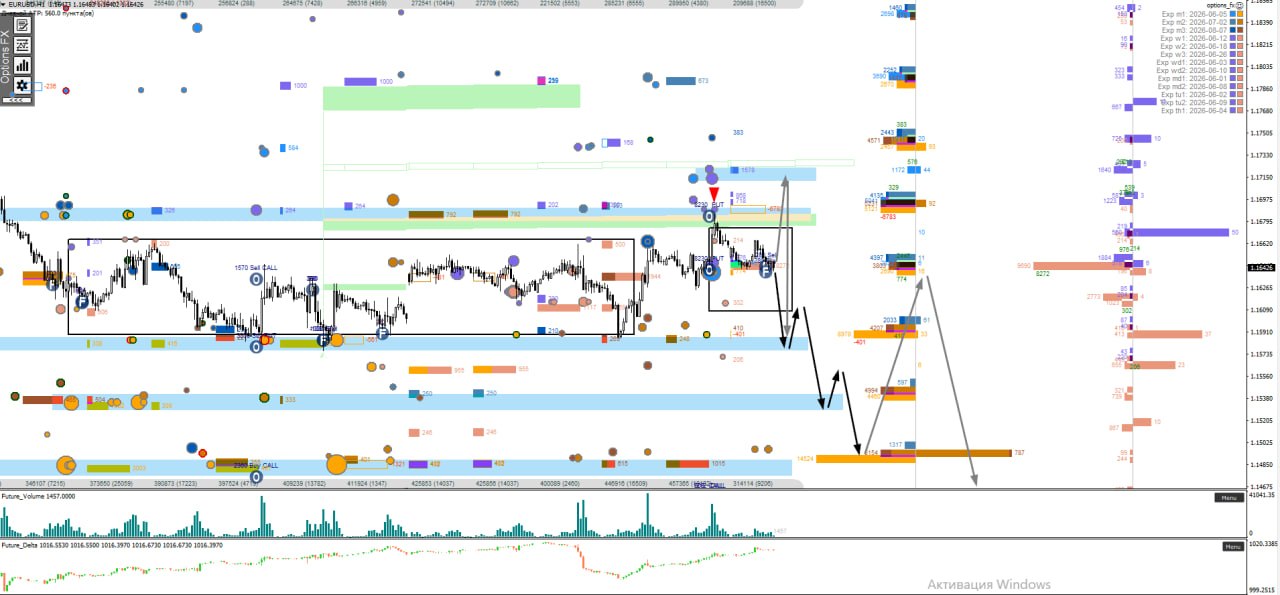
🟠В июне, пока цена стояла в накоплении, крупный игрок набирает крупную позицию CALL на страйке 1.14 — предположительно синтетический стрэддл (покупка CALL + 0.5 продажа фьючерса).
🟠После выхода из накопления цена устремляется вверх на 300+ пунктов, в район уровня премии опциона. Идеально на экстремуме игрок фиксирует ≈70% позиции с прибылью. В этот же момент покупает CALL-опционы на страйке ATM 1.18 (около цены) для хеджа продаж фьючерса и продаёт CALL-опционы на страйке 1.2 для частичной компенсации стоимости купленных опционов.
🟠После чего цена устремляется вниз на 500+ пунктов.
🟠В пятницу фиксирует ≈70% опционов на 1.18 и 1.20, то есть частично выходит из шорт-позиции (фиксирует прибыль). Предположительно покупает снова синтетический стрэддл на страйке 1.14 и продаёт небольшой объём пут-опционов на ближайших экспирациях на страйке 1.12.
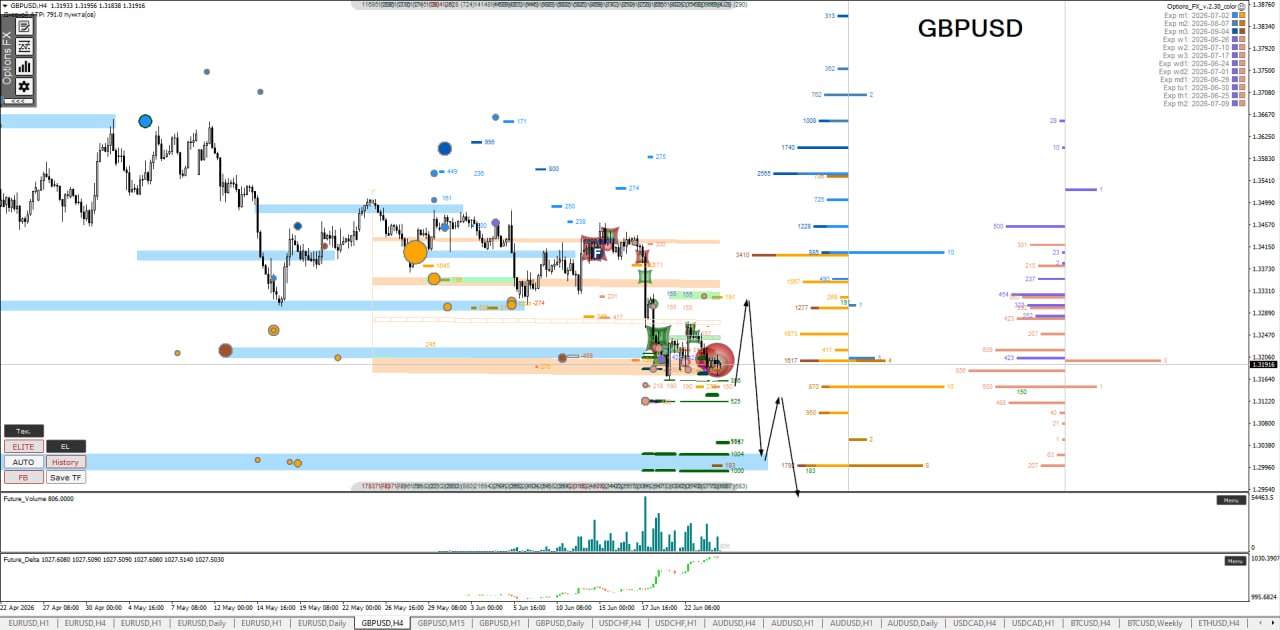
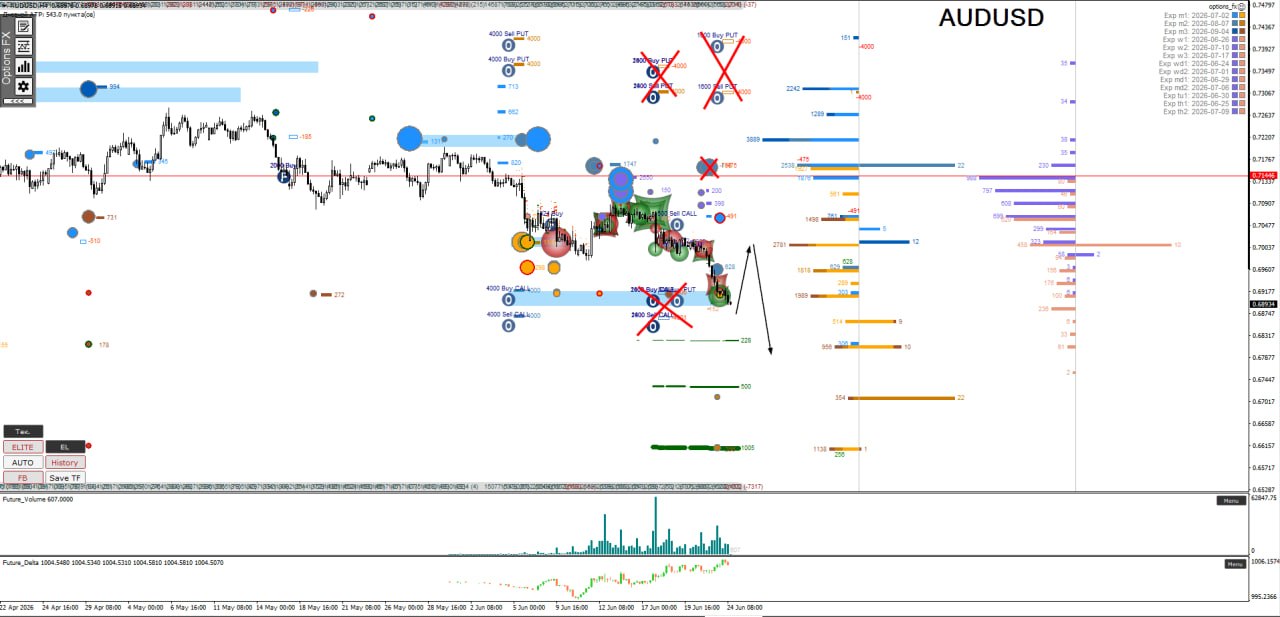
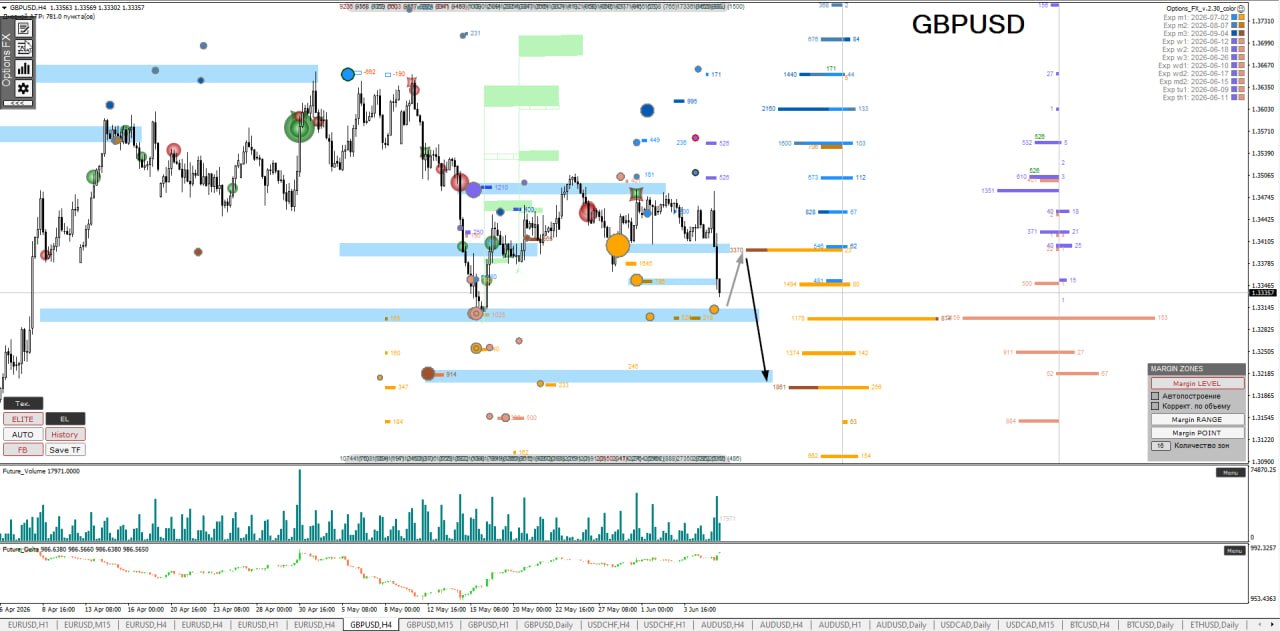
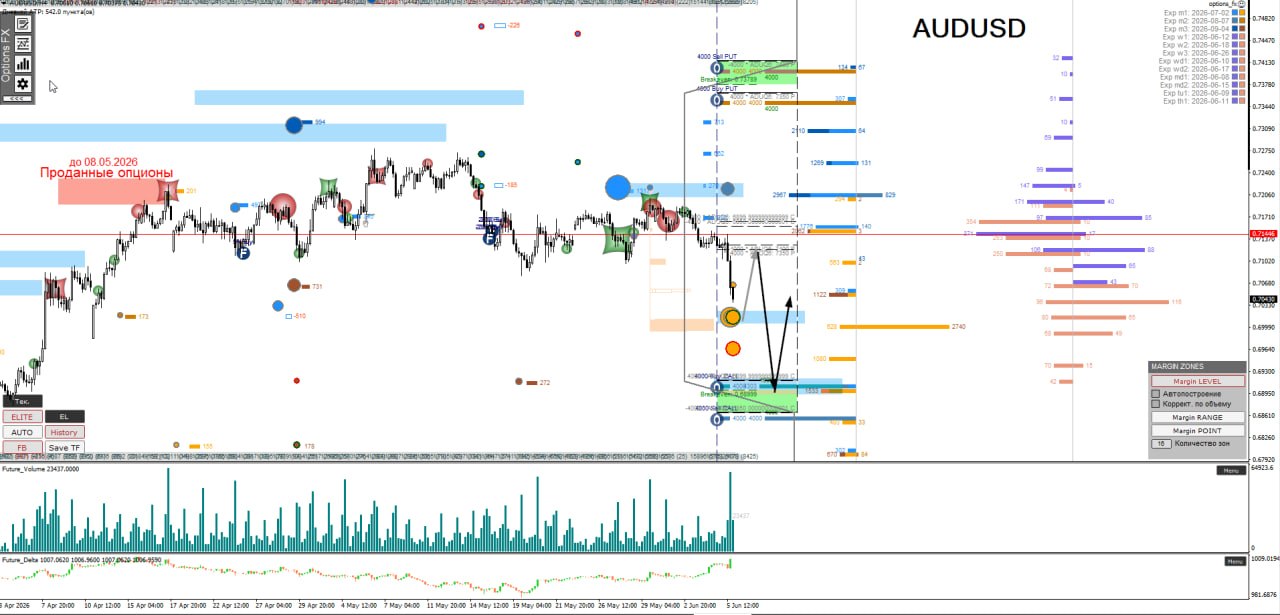
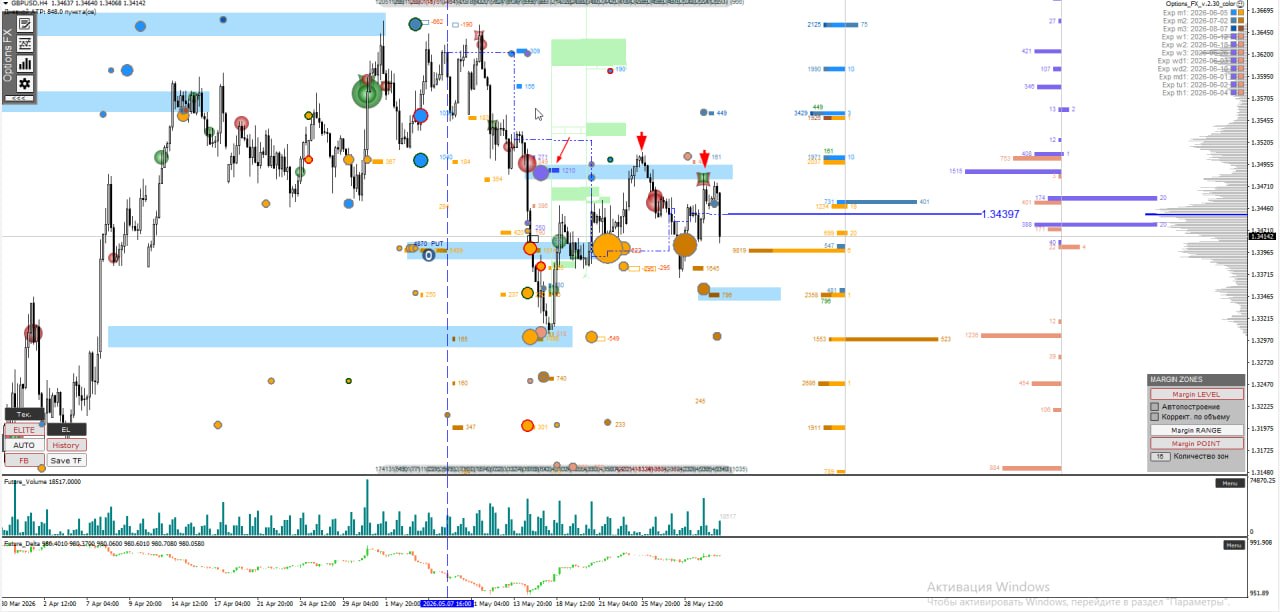
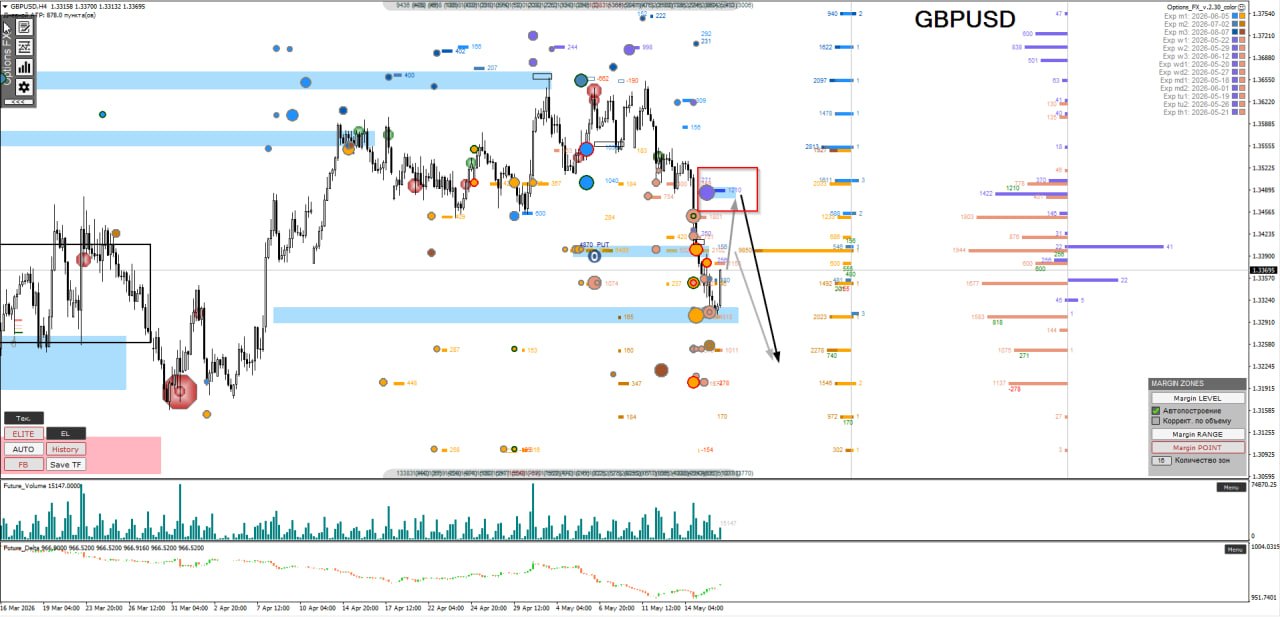
☝️Кстати, на GBPUSD и AUDUSD наблюдается бэквордация на фьючерсных контрактах, что является редкостью для валют и может косвенно свидетельствовать о долгосрочных настроениях в пользу роста доллара.
⚠️Напомню, обзор составлен по имеющимся данным на текущий момент. Обязательно отслеживайте новые опционные объемы, так как ситуация может поменяться в любой момент.
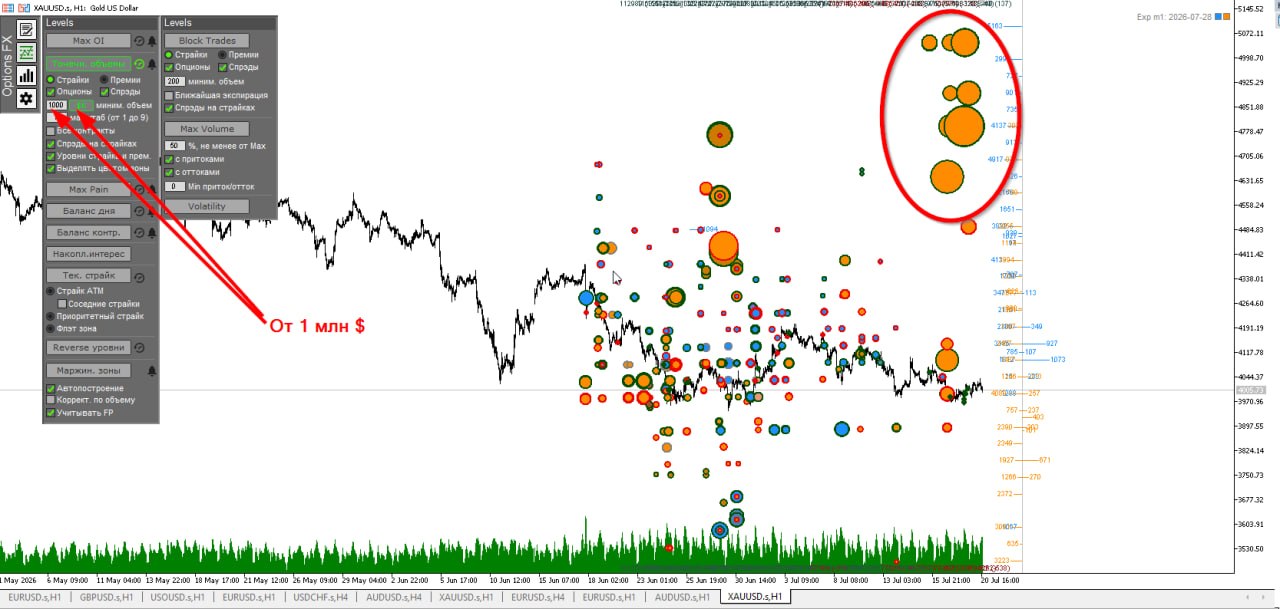
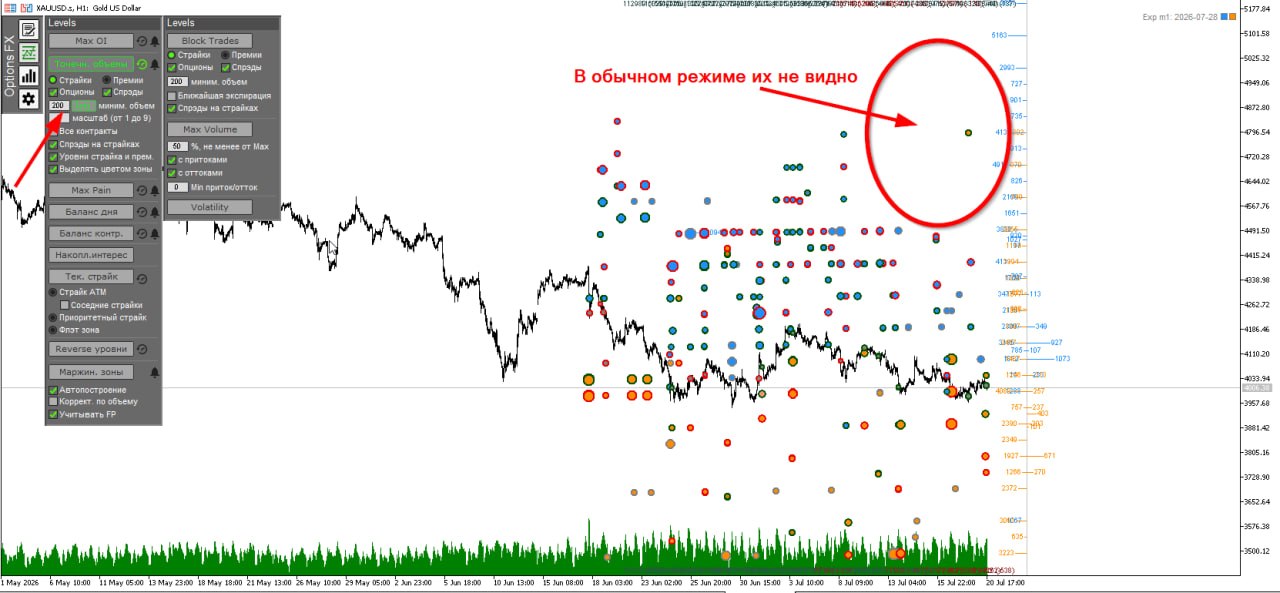
Например, в золоте в середине июля прошли очень дорогие сделки на сотни миллионов долларов по Put опционам. Т.к. в результате мы увидели отток ОИ — это фиксация прибыльных позиций. В обычном режиме (масштабирование по объему) мы бы их не заметили, так как сделки проходили небольшими объемами (150–300 контрактов), но таких сделок было много.
Что нам это дает? Эти опционы были куплены давно и дешево — в самом начале нисходящего тренда, и именно сейчас их решили зафиксировать (хотя до экспирации оставалось еще чуть более 2 недель) Почему? Вероятно, потому что "умные деньги" ожидают откат или как минимум остановку снижения в ближайшие две недели.
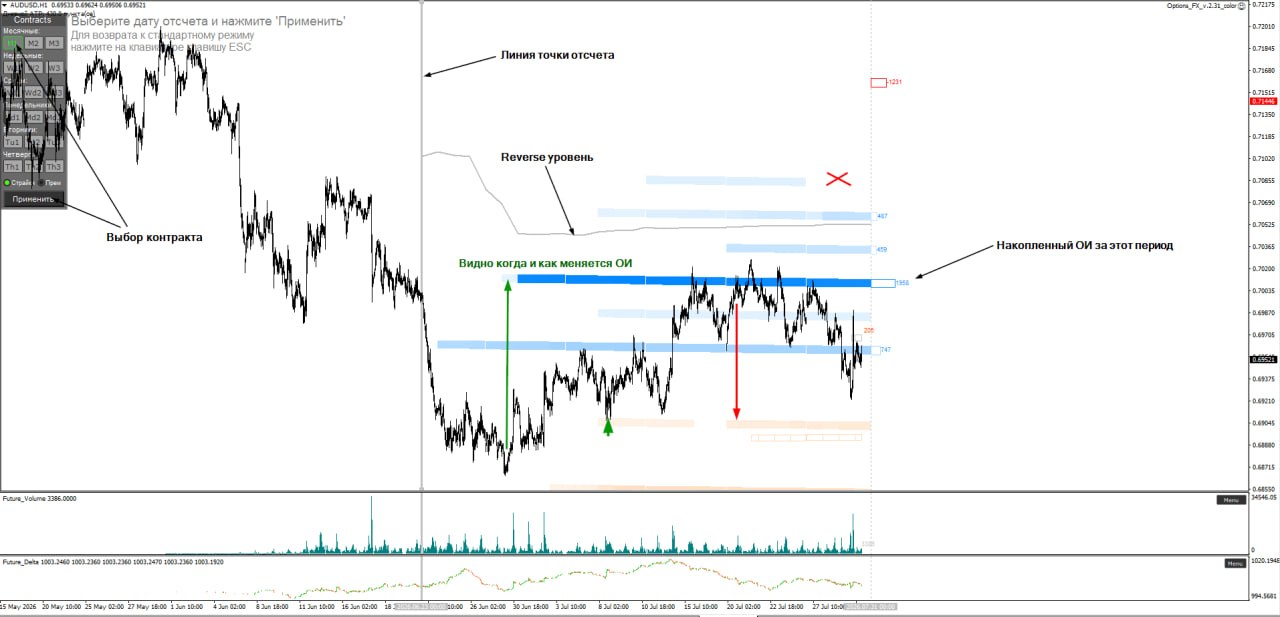
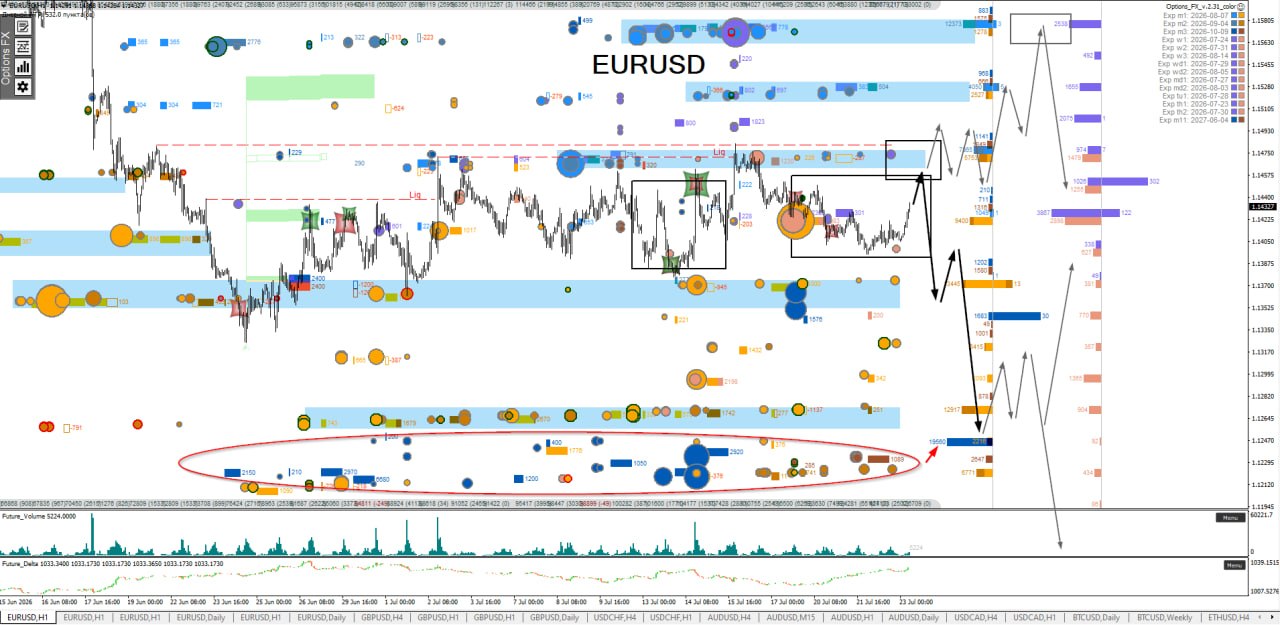
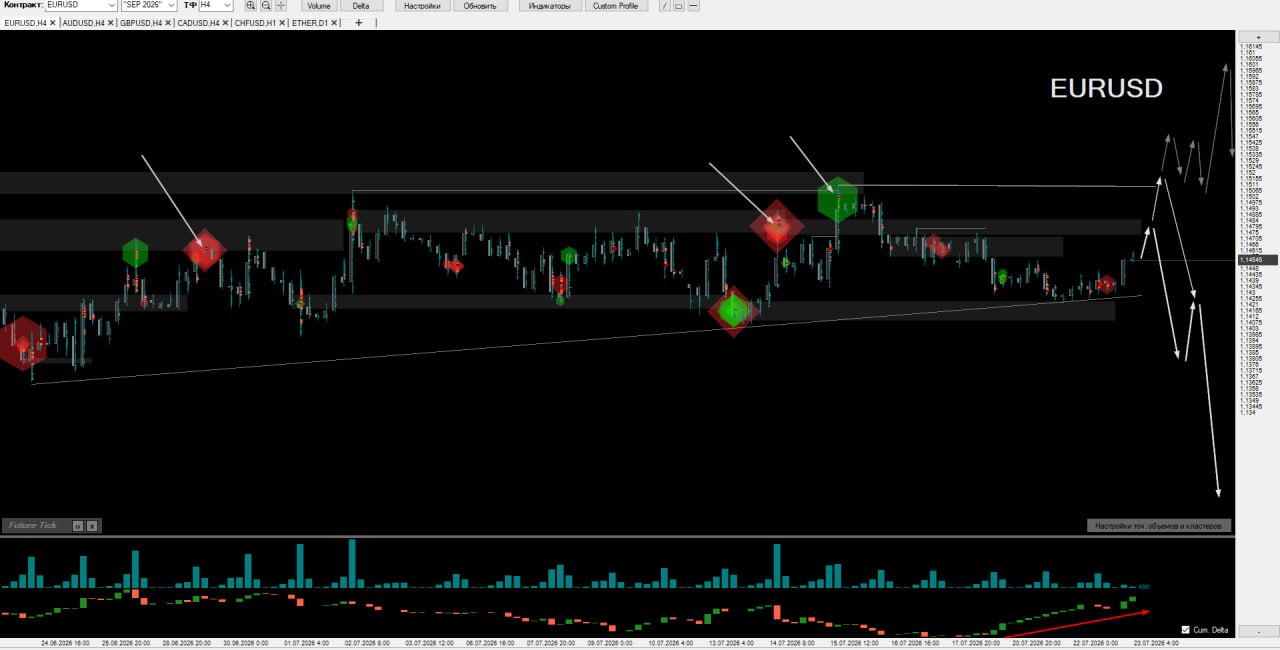
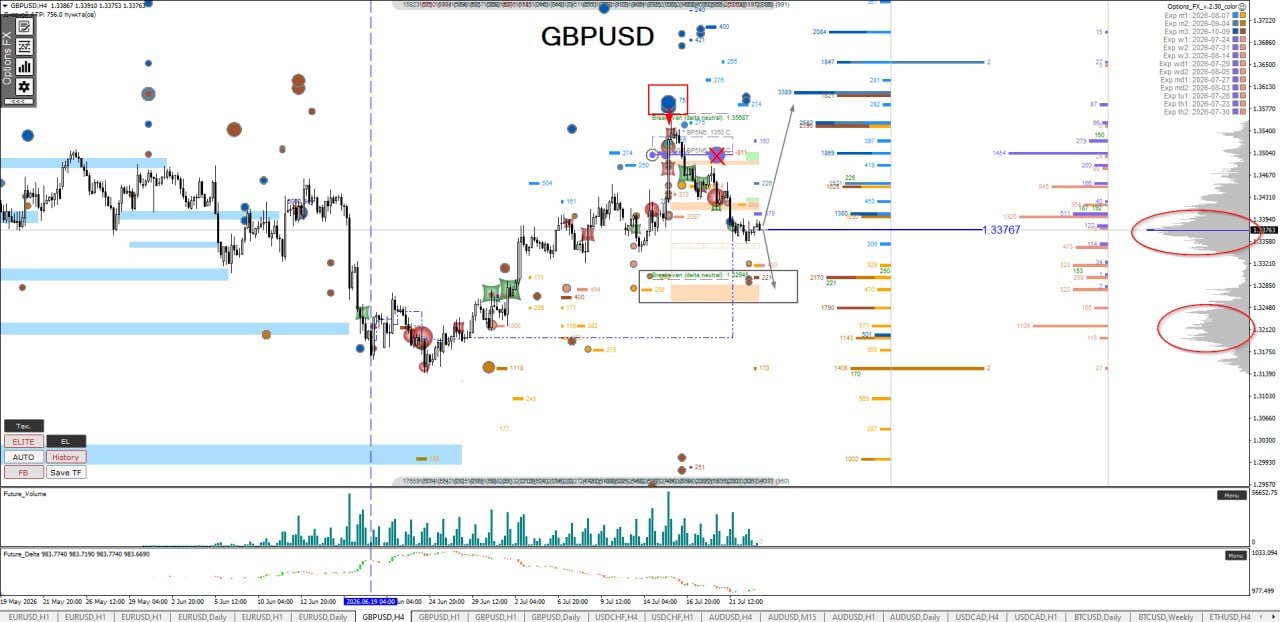
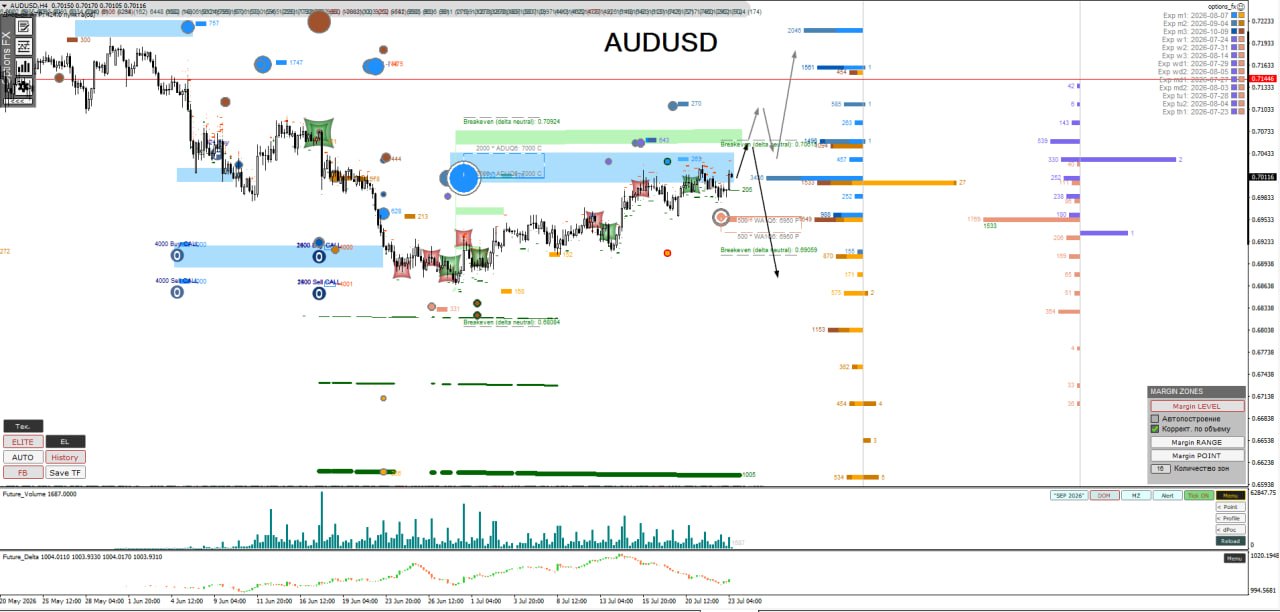
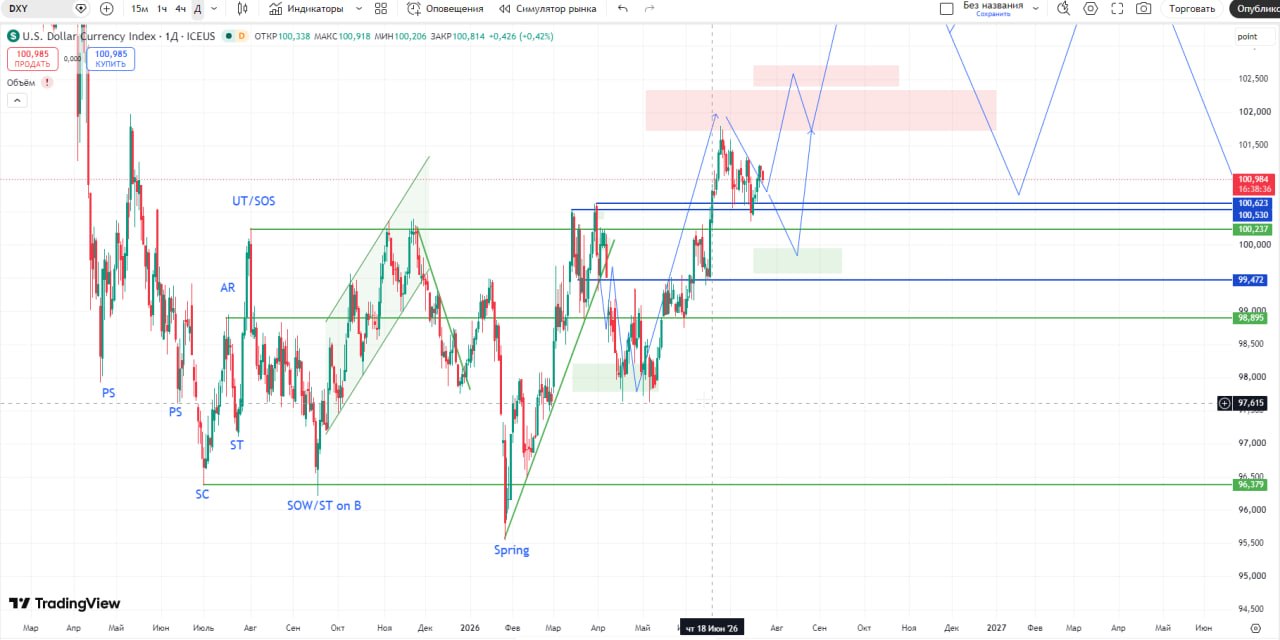
ℹ️Такие заливки на дальних контрактах сейчас не редкость, в индикаторе можно включить историю 6 или 12 месяцев и посмотреть как они отрабатывали ранее. В основном они на квартальных контрактах (март, июнь, сентябрь и декабрь). Обычно они тестируются, и либо они пробиваются и цена летит дальше, либо разворот.
⚠️Напомню, обзор составлен по имеющимся данным на текущий момент. Обязательно отслеживайте новые опционные объемы, так как ситуация может поменяться в любой момент.
❗️ Не является индивидуальной инвестиционной рекомендацией.
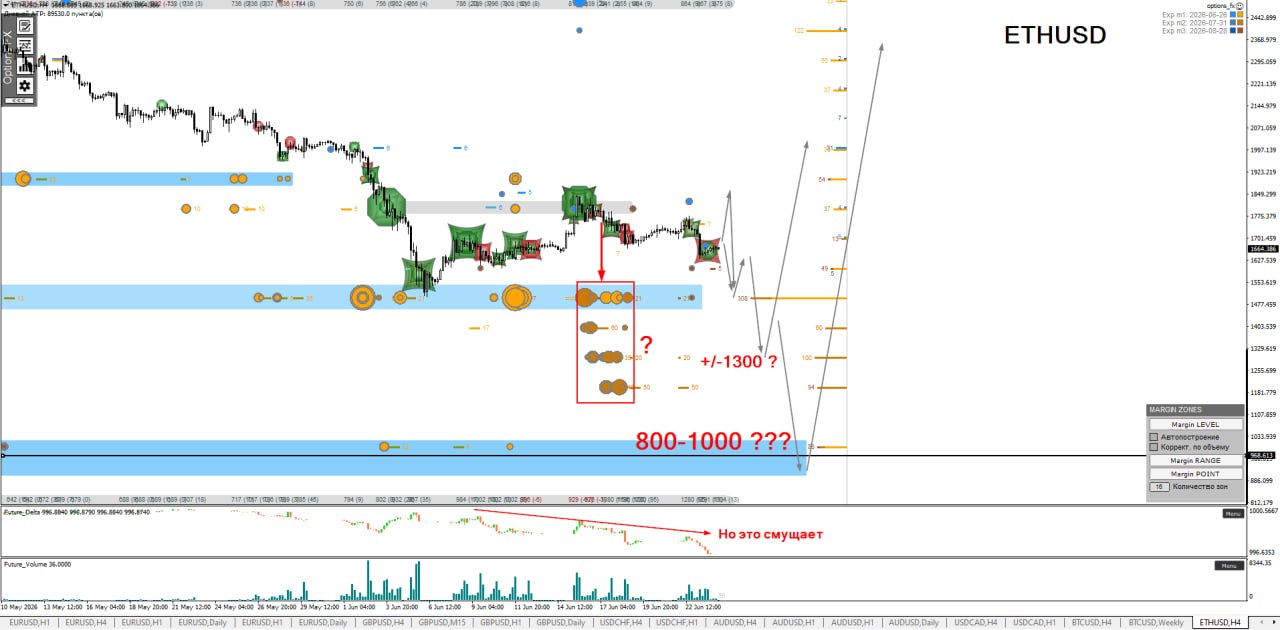
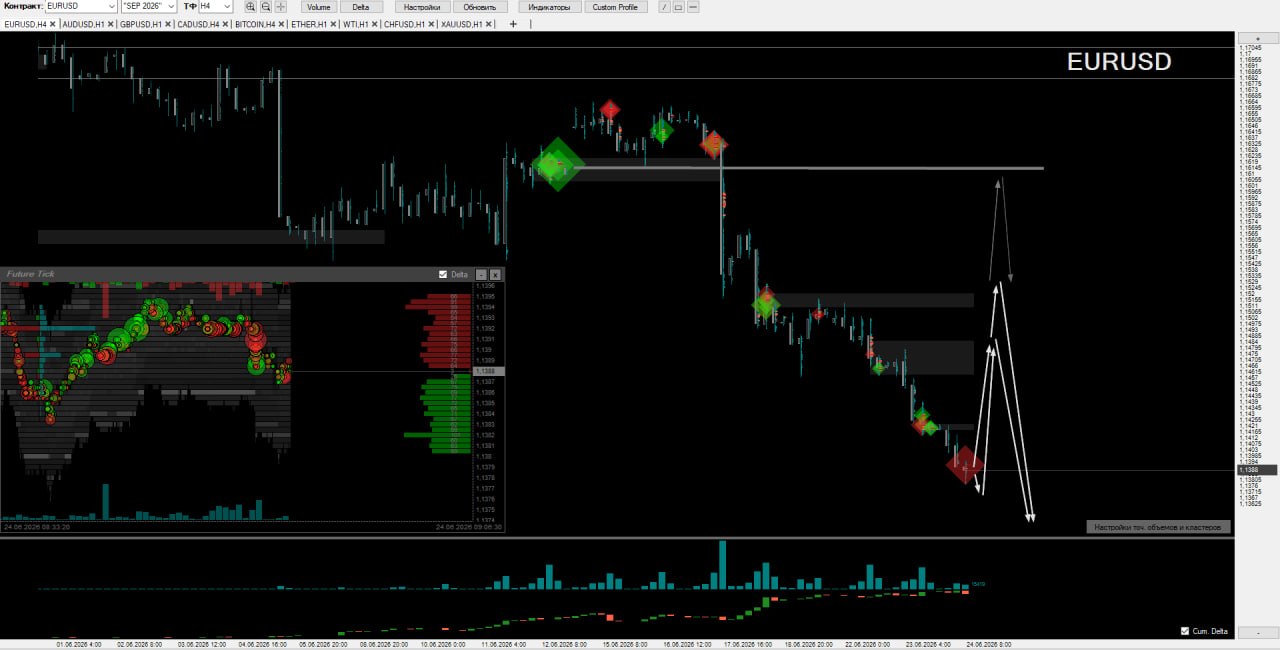
⚠️Напомню, обзор составлен по имеющимся данным на текущий момент. Обязательно отслеживайте новые опционные объемы, так как ситуация может поменяться в любой момент.
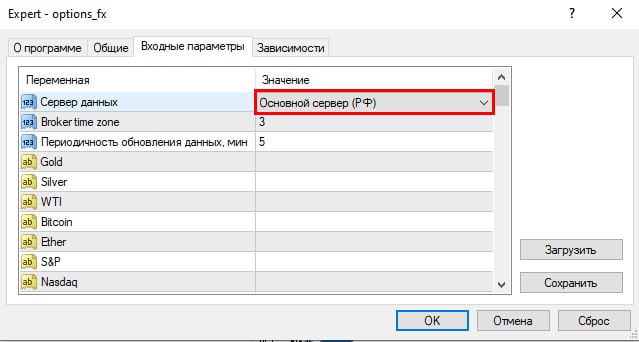
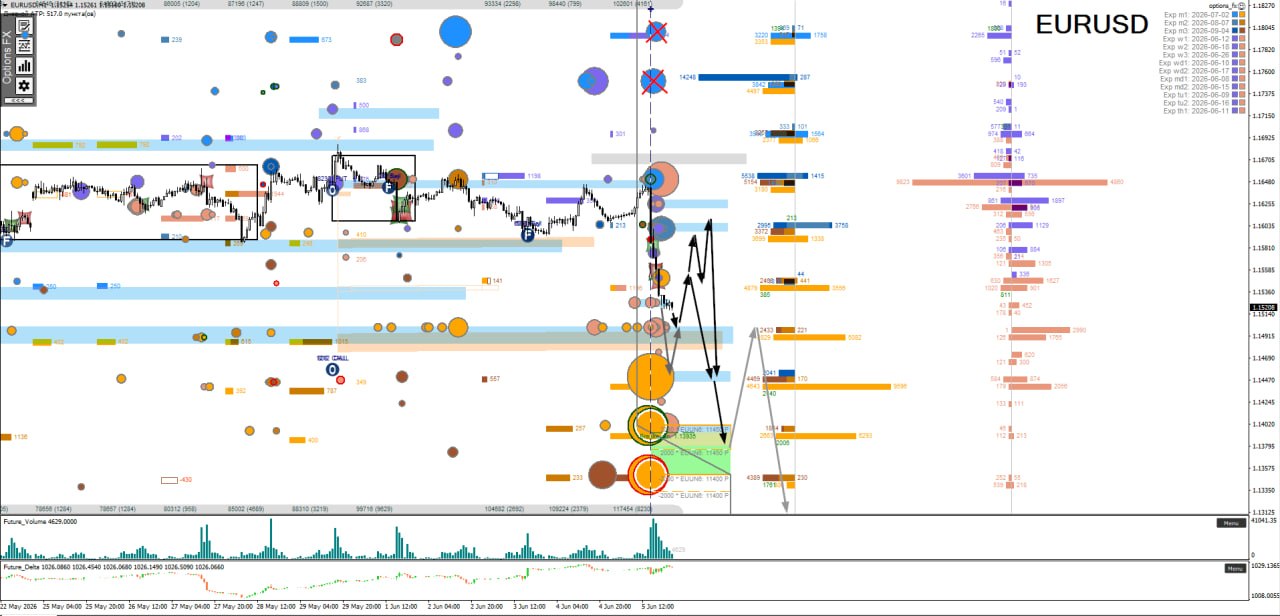
⚠️Напомню, обзор составлен по имеющимся данным на текущий момент. Обязательно отслеживайте новые опционные объемы, так как ситуация может поменяться в любой момент.
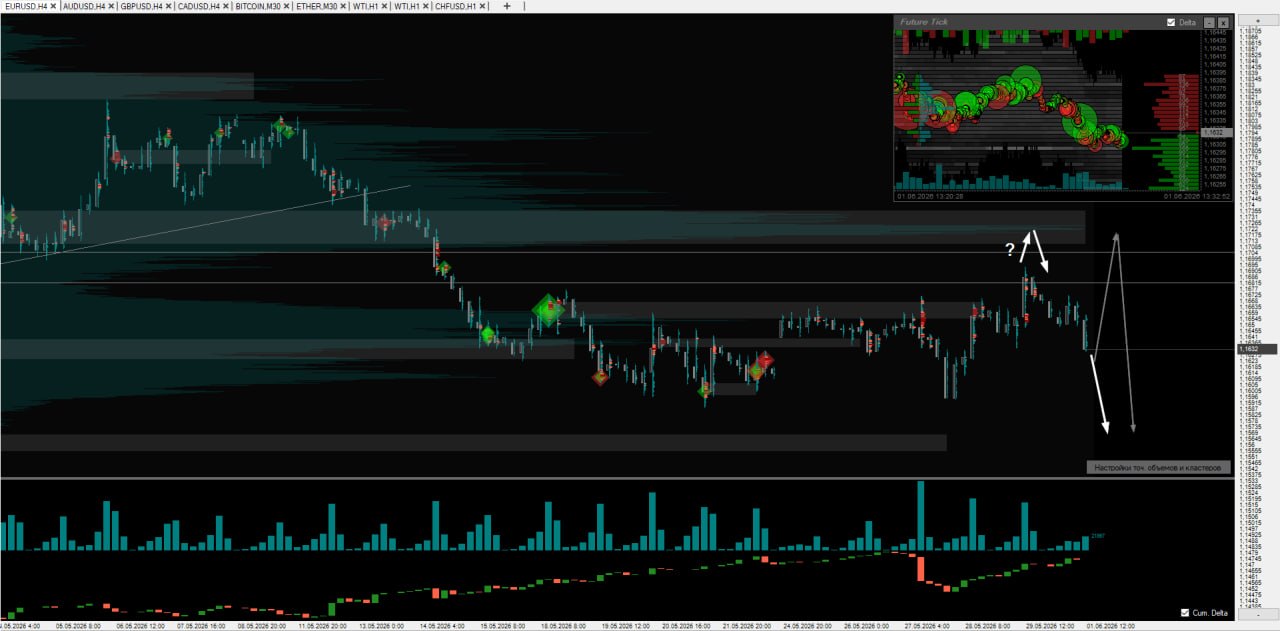
⚠️Напомню, обзор составлен по имеющимся данным на текущий момент. Обязательно отслеживайте новые опционные объемы, так как ситуация может поменяться в любой момент.
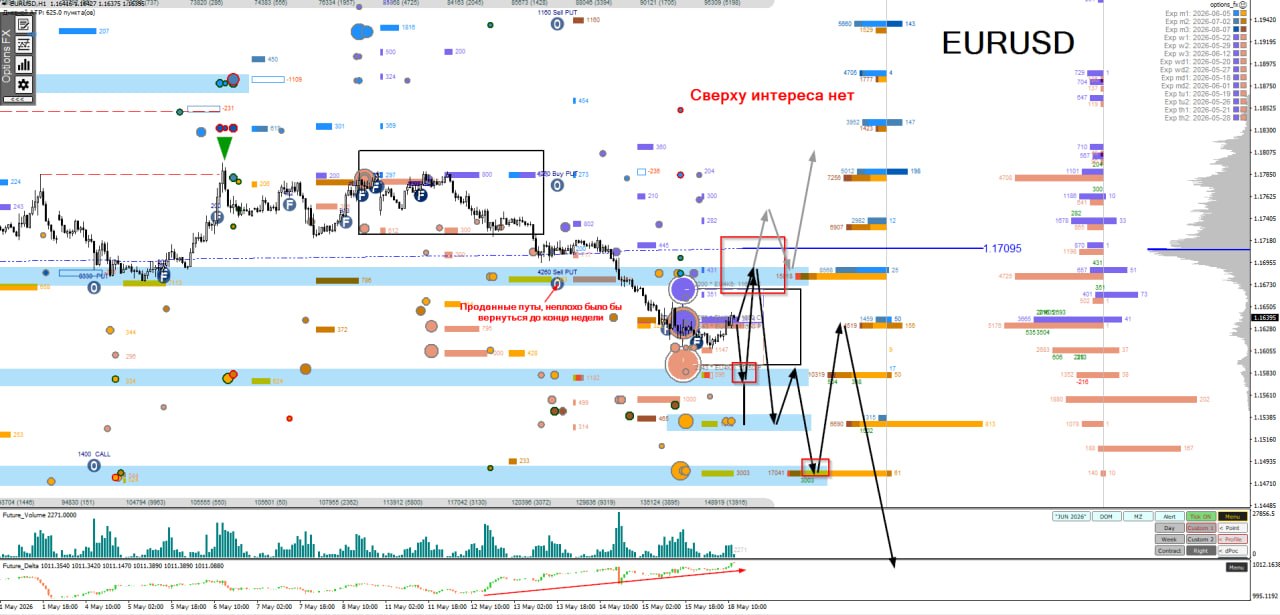
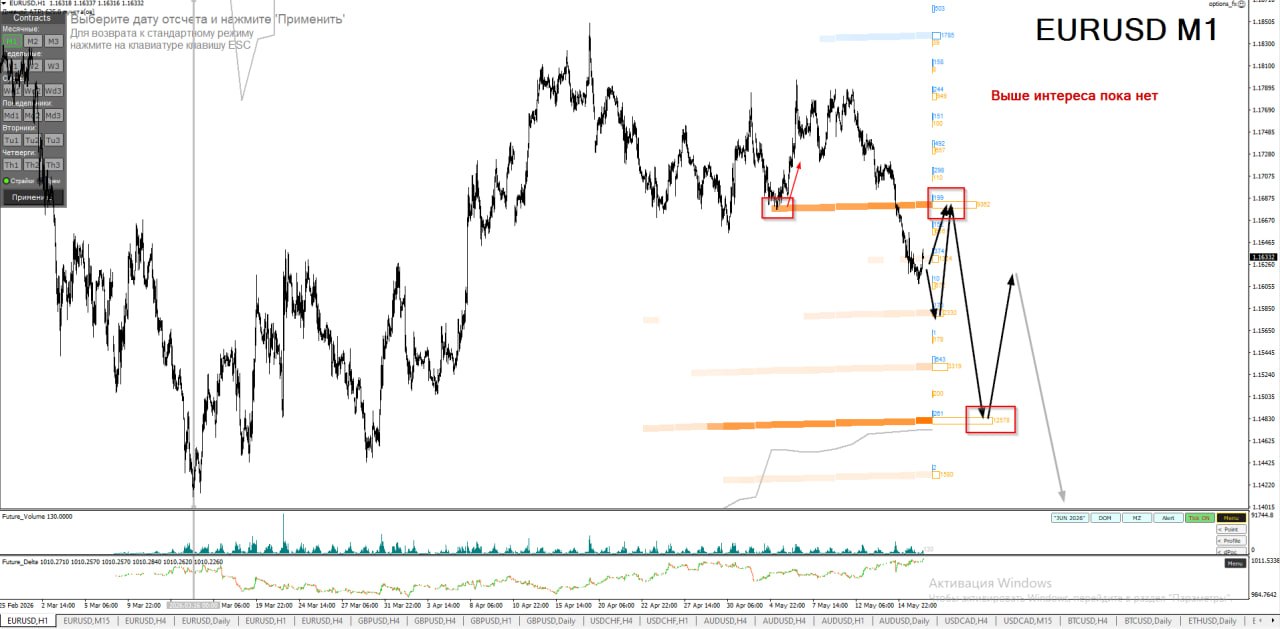
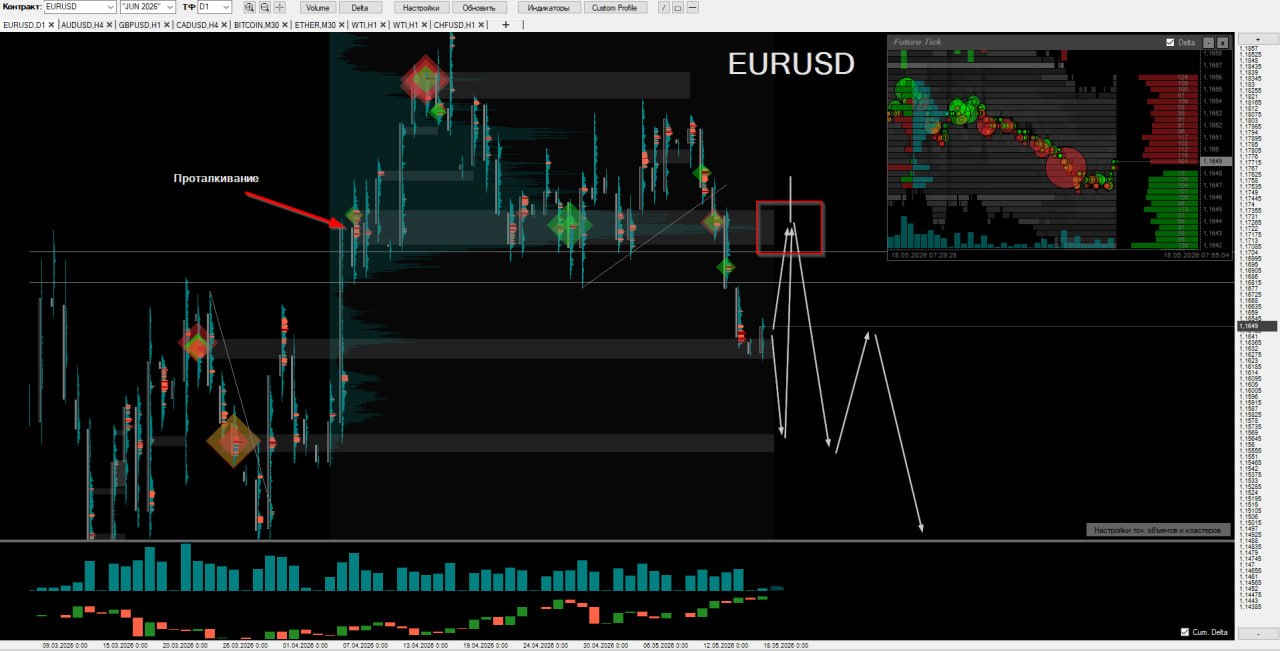
⚠️Напомню, обзор составлен по имеющимся данным на текущий момент. Обязательно отслеживайте новые опционные объемы, так как ситуация может поменяться в любой момент.
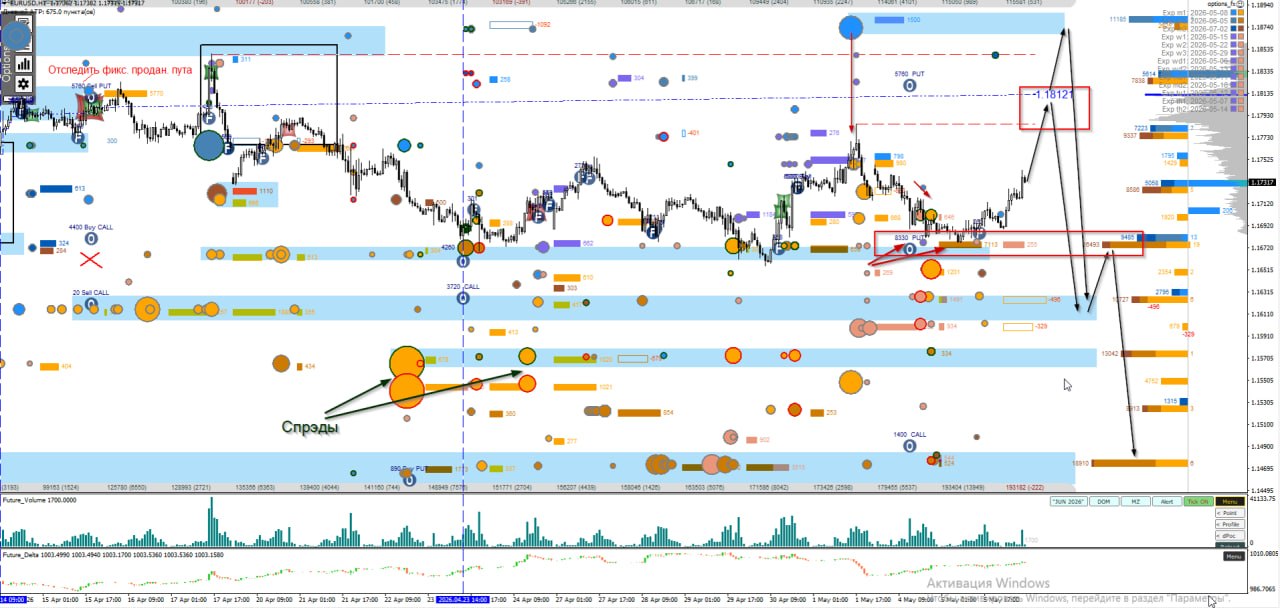
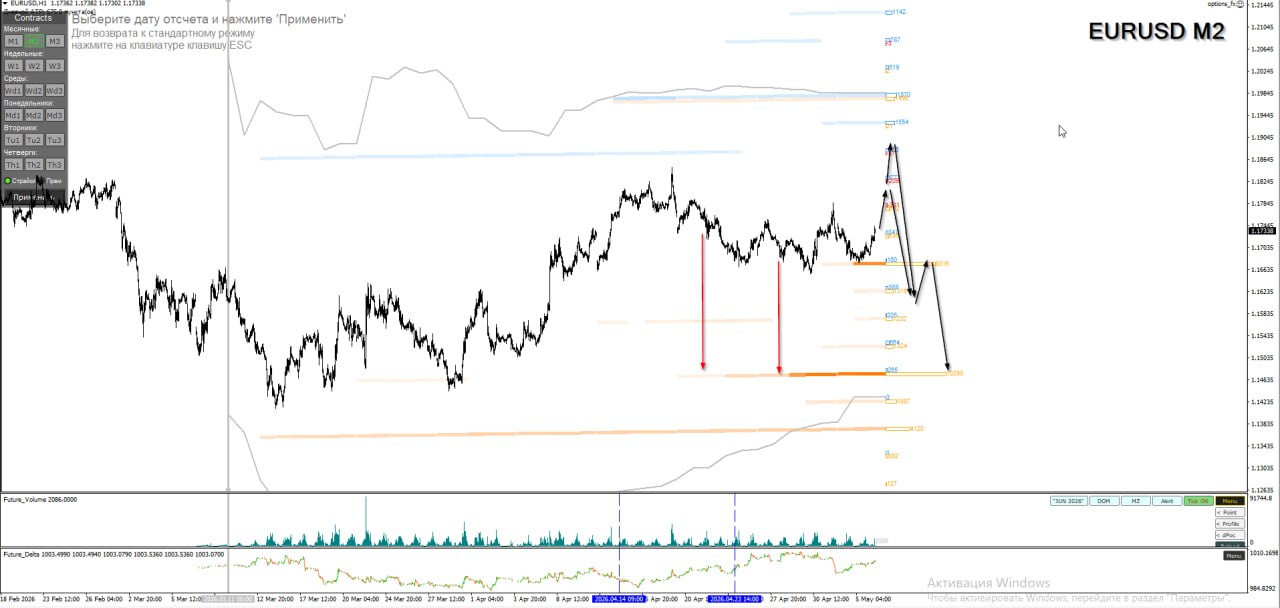
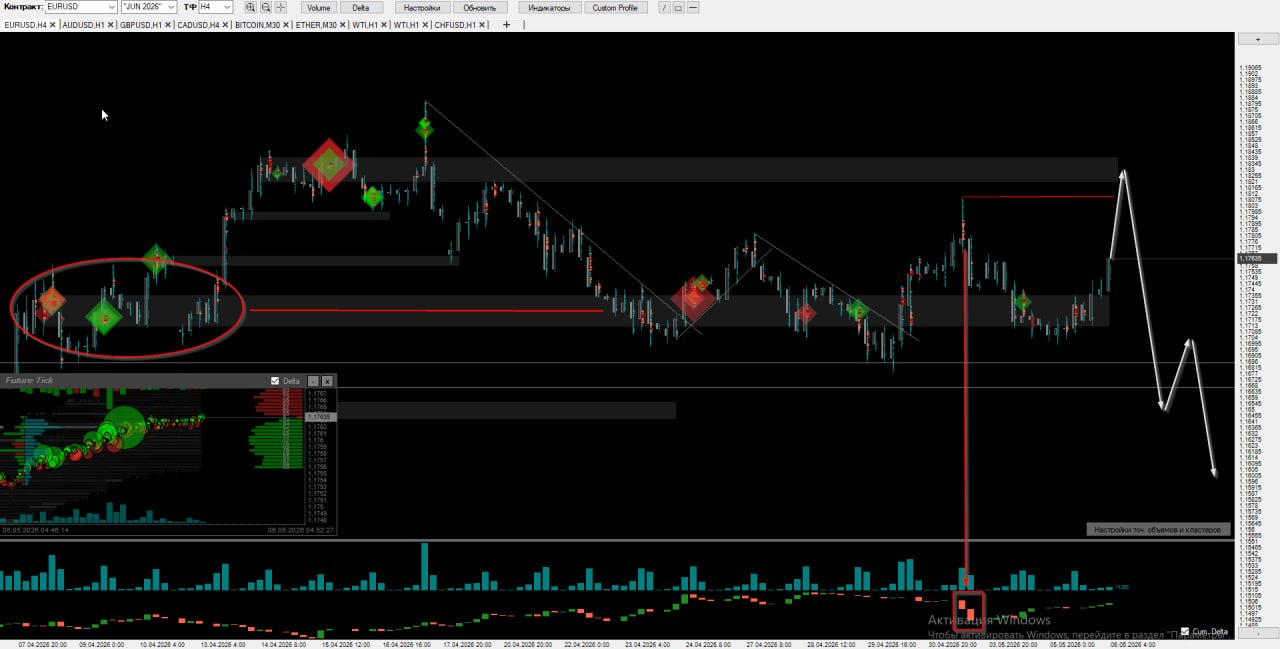
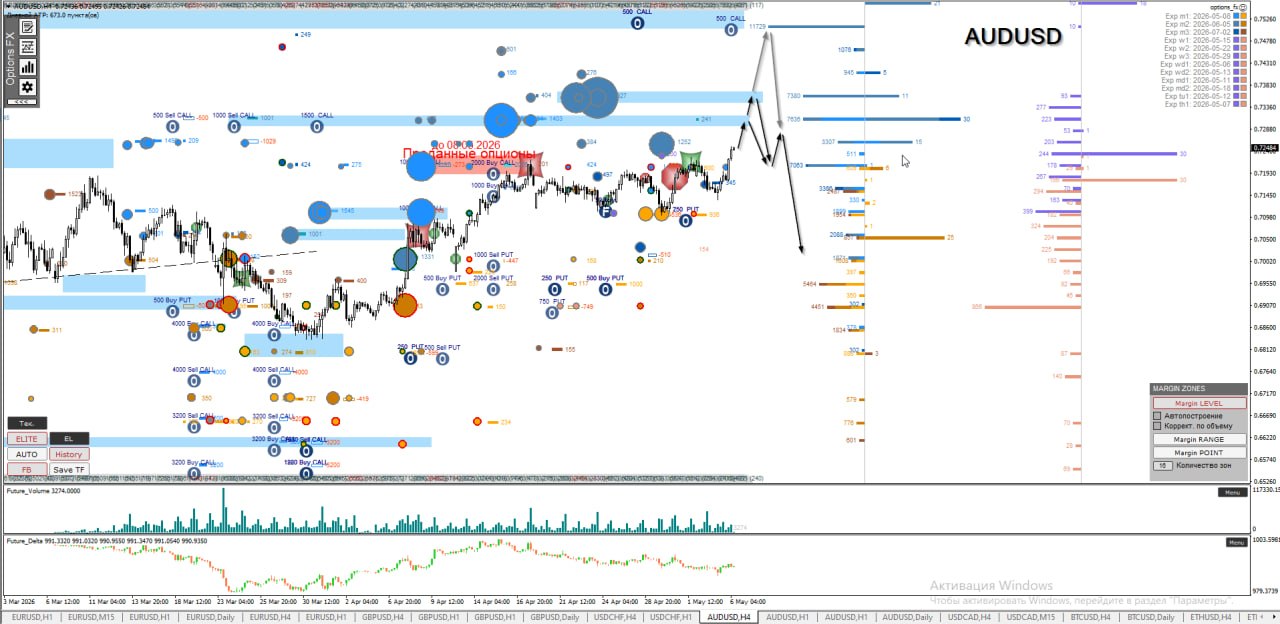
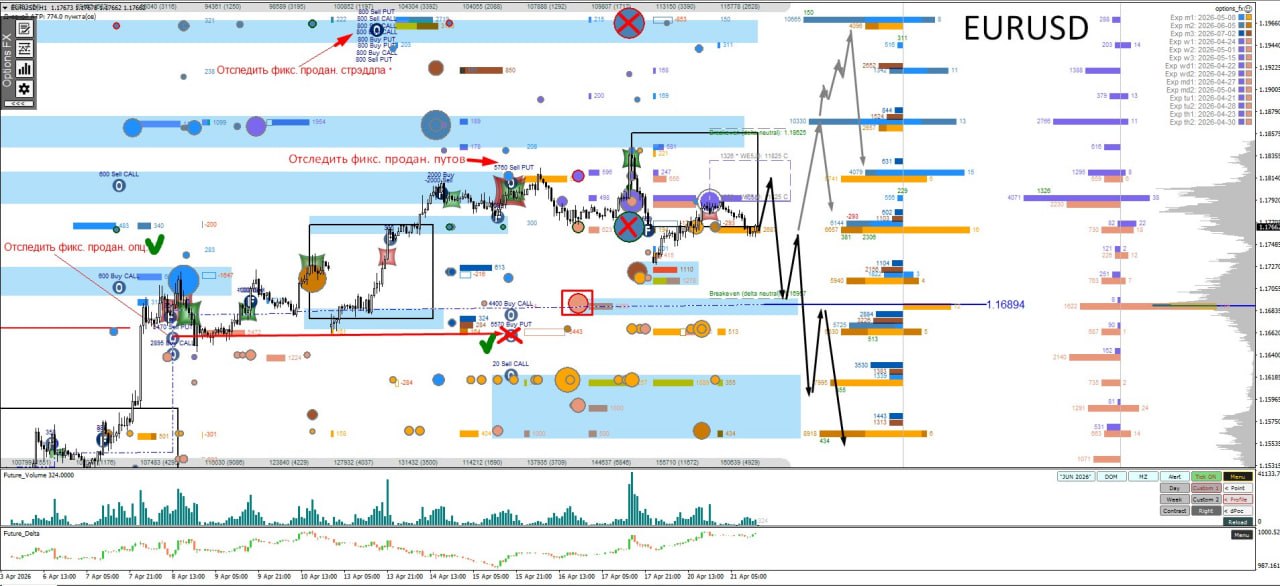
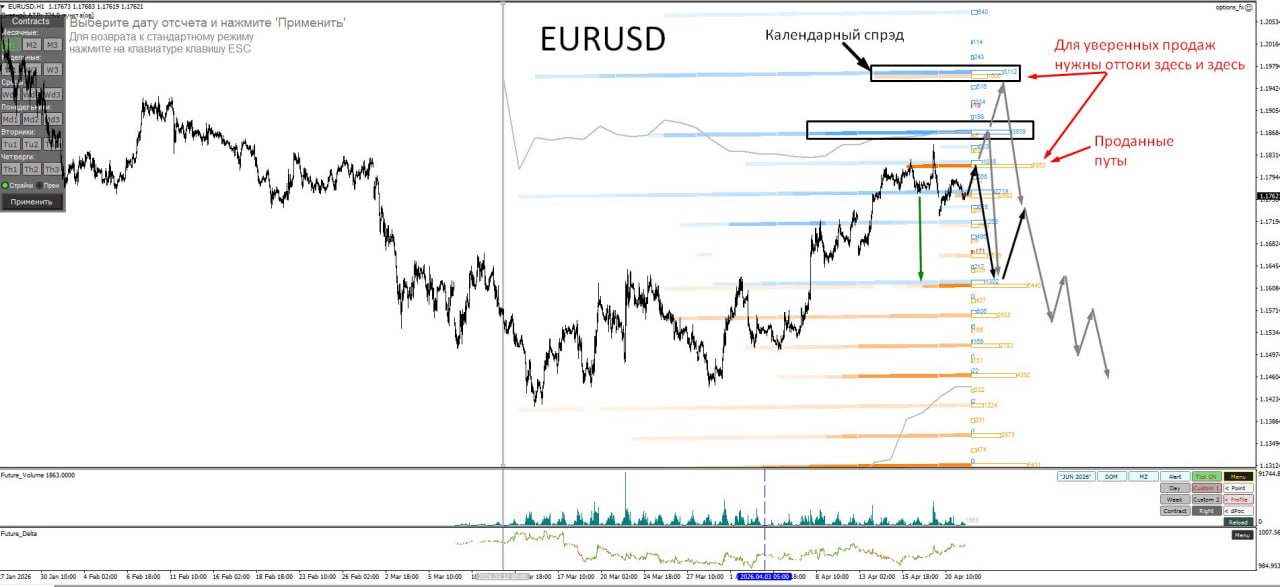
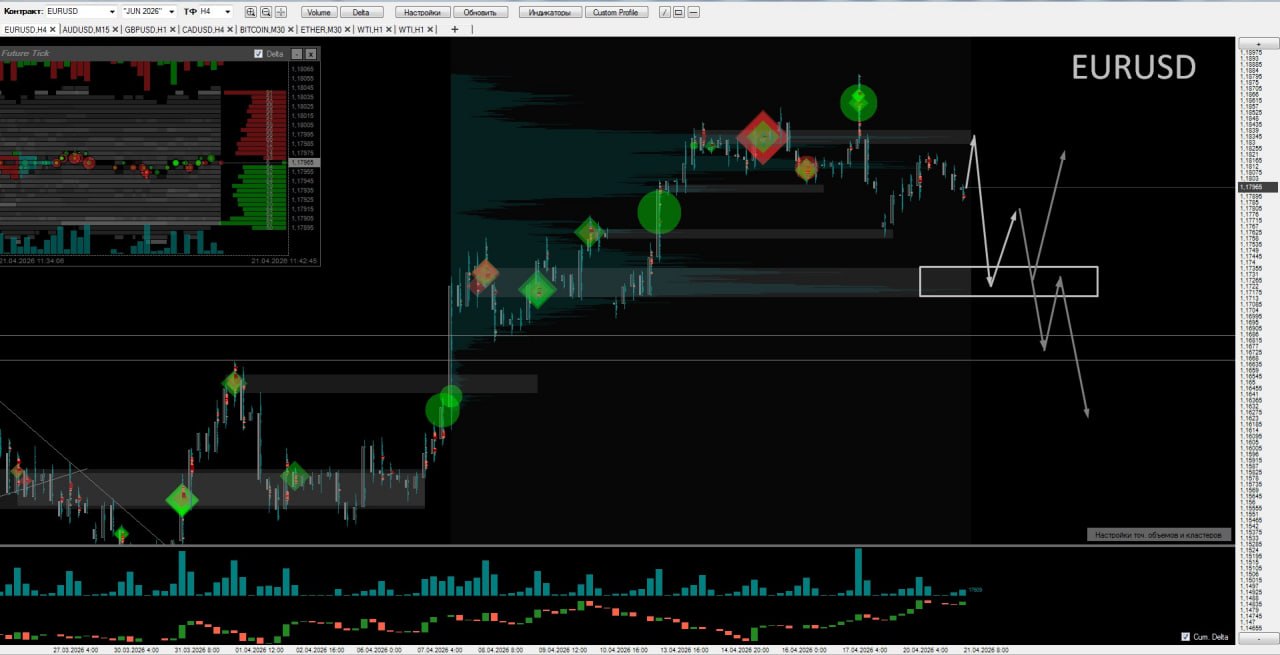
продали волатильность (в виде стрэддла) на ближайшем месячном контракте, и купили волатильность (стрэддл) на следующем месячном контракте. Идеальным сценарием для них было бы если цена будет плавно дрейфовать в сторону этого страйка (или хотя бы не уходить значительно ниже), чтобы проданный стрэддл принес премию за счет временного распада. После того как проданный стрэддл будет зафиксирован или проэксперируется, им будет выгодна высокая волатильность в любую сторону.
⚠️Напомню, обзор составлен по имеющимся данным на текущий момент. Обязательно отслеживайте новые опционные объемы, так как ситуация может поменяться в любой момент.